O tesouro Selic é o titulo mais conhecido e acessado dentro do tesouro direto, por ser o mais simples de entender. Mas como funciona o Tesouro Selic?
De maneira muito resumida, ele é um título público, que pode ser comprado pela plataforma do Tesouro Direto e que irá render a taxa básica de juros (Taxa Selic) enquanto você mantiver o titulo.
Ele é o titulo mais conservador dentro do tesouro direto e muito interessante por ser um ótimo substituto da poupança, mas com maior rentabilidade. Pode também substituir os Fundos de liquidez os Fundos DI dos bancos e corretores ou os CDBs com liquidez imediata.
Ele serve muito bem como uma reserva de emergência, por possuir boa rentabilidade, segurança e liquidez imediata (possibilidade de resgate a qualquer tempo e rapidamente está na conta para uso).
Para ver porque o Tesouro Selic é um excelente substituto para a poupança, montamos esse gráfico abaixo com início em 2017 até parte de 2022 mostrando a rentabilidade que o tesouro Selic teve já isento de imposto de renda comparada a poupança (sendo a poupança isenta de imposto de renda porem o tesouro Selic não).
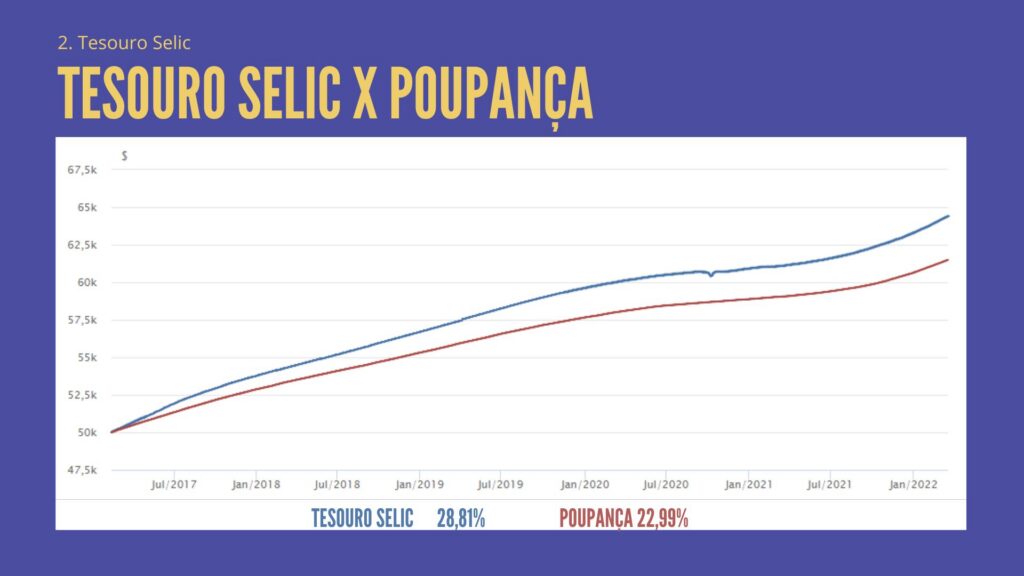
Percebe-se que a diferença vai aumentando cada vez mais ao longo do tempo. Isso porque a poupança possui uma métrica rentabilidade quando a taxa Selic esta mais alta, que limita o ganho a 0,5% ao mês mais a TR (que tem um valor muito baixo)
Então se a Selic estiver 12? 13% ele ira render 0,5% ao mês que dará 6% ao ano mais TR. Normalmente, esse valor final de rentabilidade fica na casa dos 7% no total.
Então, quanto maior a taxa Selic maior a discrepância do retorno do Tesouro Selic com a poupança.
Taxa básica de juros no Tesouro Selic
O Tesouro Selic é um título que quase não oscila de preço, diferentemente dos demais investimentos do Tesouro Direto, o Tesouro IPCA + e o Tesouro Pré Fixado. Ele rende todos os dias algum valor e a rentabilidade é taxa básica de juros. Então se a taxa Selic é aumentada então ele passara a render mais do que ele rendia.
Como a Selic no Brasil de maneira geral costuma ser alta, ele é um titulo que costuma ter um retorno bem atrativo.
A Taxa Selic é conhecida como a taxa básica de juros. Se quisermos pensar em CDI, muitas pessoas falam CDI em vez de taxa Selic, o CDI e a taxa Selic são muito próximos, basicamente a mesma coisa pois o CDI rende algo como 99,5% da taxa Selic. Então é praticamente a mesma coisa.
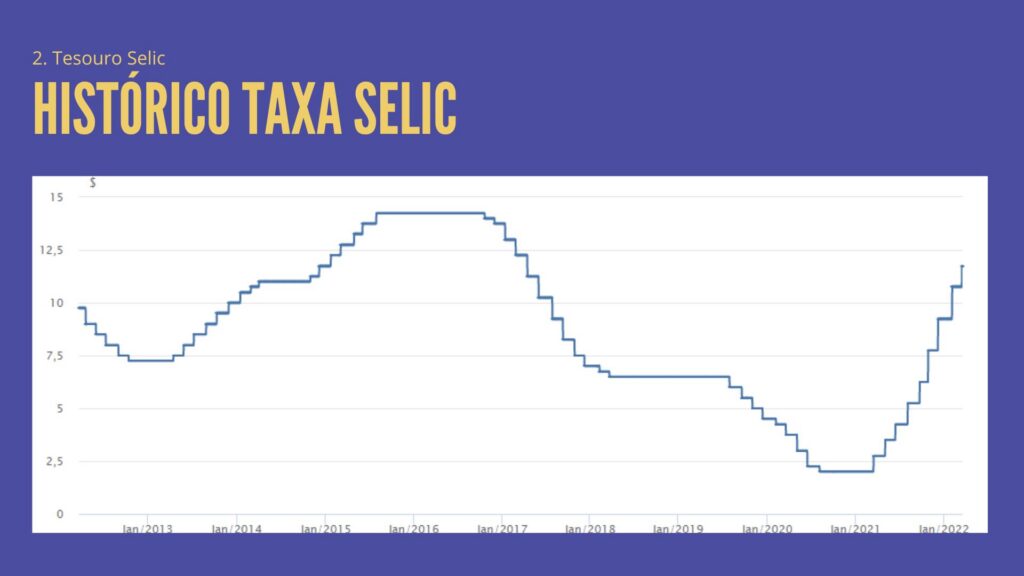
Ao obter o histórico de taxa Selic ao longo do tempo, percebe-se que em 2013 a taxa de juros estava em 10%, foi para 7,5% e depois subiu para 14,25%. Depois em 2021 na pandemia esta taxa caiu novamente para casa dos 2% ( algo fora da curva) e depois voltou a subir para 13,75%.
Então, ao se investir neste titulo, todos os dias você teria a rentabilidade da taxa Selic diariamente. Quanto a taxa Selic está em 13,75% como agora, significa uma rentabilidade próxima de 1,1% ao mês. Se eventualmente, no futuro essa taxa subir ou cair, a rentabilidade que começará a render o meu investimento também via mudar.
Vencimento e resgate do Tesouro Selic
Com relação a prazo de vencimentos e resgate, o Tesouro Selic possui prazo de vencimento, como todos os outros títulos públicos. Nesse dia, o titulo será automaticamente resgatado e o dinheiro cairá na conta do investidor.
Ele não é um titulo como os fundos que duram durante anos e anos. Ele ira vencer e você poderá alocar este dinheiro.
Outro ponto importante é que ele pode ser vendido a qualquer momento. O titulo que vence em 2025/2026 pode ser vendido em 2023 ou 2024, por exemplo, não é preciso levar ele ate o vencimento.
No momento que você solicita o resgate ele irá parar de rentabilizar e no dia seguinte ira pagar o seu dinheiro na conta.
Por isso é um excelente substituto pela poupança, CDB de liquidez ou para os fundos de investimentos de renda fixa, isso porque possui um custo muito baixo, somente o custo do tesouro direto que é 0,2% ao ano.
Além disso, é considerado o título mais seguro do país em termos de riscos de não pagamento.
Aqui, explicamos como funciona o Tesouro Selic, um dos títulos da plataforma do Tesouro Direto. Todavia, ainda possuem entre os títulos públicos o tesouro IPCA e o tesouro Pré-fixado. Que iremos detalhar nos próximos artigos.
Se você se interessou pelo Tesouro Selic e que entender de forma pratica como aplicar entre em contato com um de nossos consultores e marque uma conversa!