Se sua empresa oferece plano de previdência, você já deve ter questionado se faz sentido você aderir e contribuir, ou é melhor buscar outras alternativas.
Saiba desde já que uma previdência privada empresarial vale a pena! Seja para o funcionário ou para a empresa.
Primeiramente, as regras gerais de um plano de previdência empresarial, como tributação e tipos de plano são as mesmas que os planos tradicionais. Veja as 5 principais vantagens de uma previdência privada aqui.
Entretanto, as previdências privadas empresariais podem ter algumas vantagens particulares que não são possíveis nos planos tradicionais oferecidos por bancos e corretoras.
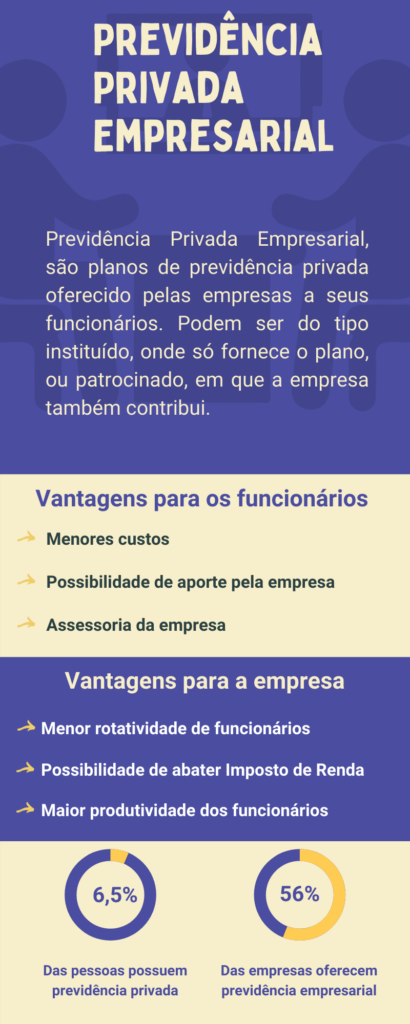
As principais vantagens para o funcionário, é que normalmente, as empresas fazem contribuição para o plano. São as chamadas previdências privadas com participação da empresa, ou planos patrocinados. Nesses casos, a empresa chega a aportar todo o valor que o funcionário também aportar.
A segunda vantagem para o funcionário, é que no plano empresarial, ele conseguiria acessar produtos mais sofisticados, com menores taxas de administração que ele acessaria recorrendo ao banco ou seguradora diretamente.
Já para a empresa, ela pode ter o benefício fiscal de diminuir imposto de renda sobre os valores alocados no plano, diminuir a rotatividade da empresa e principalmente, ter um funcionário mais engajado, já que uma vida financeira mais tranquila, significa um funcionário mais produtivo.
Como funciona a previdência privada nas empresas
A previdência privada nas empresas pode ser de dois tipos:
Plano de previdência privada empresarial instituído: Nesse tipo de plano, a empresa somente institui o plano de previdência para seus funcionários, mas ela não participa dele, ou seja, não faz aportes.
Nesse caso, o principal ganho para o funcionário, é ter o suporte da empresa nessa questão previdenciária, além de poder acessar planos melhores, com menores custos.
Plano de previdência privada empresarial patrocinado: No plano de previdência patrocinado, como está no nome, a empresa participa aportando recursos. Existem regras especificas da cada empresa, sendo que a mais comum, é que a cada 1 real de aporte do funcionário, a empresa também aporta 1 real, limitado a um percentual da renda do funcionário (para que ele não coloque todo o valor no plano).
Normalmente, o valor limite estipulado da empresa é de 6% da renda do funcionário.
Ambos os planos podem ser vantajosos para o funcionário, embora sem dúvidas, o mais benéfico para o funcionário é o plano patrocinado, que além de ter as vantagens do plano instituído, ainda recebe um valor de aporte da empresa.
Tipos de plano de previdência privada empresarial
As regras para os planos de previdência privada empresarial, são as mesmas dos planos de previdência tradicionais, sendo eles basicamente divididos entre planos PGBL e VGBL.
Se você quiser se aprofundar mais sobre cada um dos planos, veja nosso vídeo sobre a diferença entre eles, e para quem ele é indicado. Esse vídeo faz parte do nosso curso gratuito que você pode acessar aqui.
Os planos PGBL são atrativos para aqueles funcionários que têm renda tributável, ou seja, pagam imposto de renda sobre os seus ganhos. Isso porque, é possível fazer contribuição nos planos PGBL e abater da sua renda, na declaração de imposto de renda. É uma vantagem muito grande, e deve ser feito por todos que se enquadrem nessas condições.
Você pode fazer uma simulação da vantagem de um plano de previdência PGBL pelo nosso simulador gratuito de previdência privada aqui.
Já os planos VGBL são para aqueles que não tem renda tributável. Empresários que recebem como distribuição de lucro por exemplo, ou MEI’s. Nesse plano não é permitido abater imposto na declaração, mas a regras para resgate são mais atrativas.
Em resumo, as regras gerais de previdência privada, como tributação progressiva ou regressiva, planos entre outros, são todos iguais as previdência privadas não empresariais.
As vezes, é possível que a empresa crie um fundo próprio de previdência, geralmente grandes empresas, e elas mesmo gerenciam os planos. Diferente da grande maioria que fazem uma parceria com seguradoras ou bancos para fornecer o serviço de previdência privada empresarial.
Afinal, previdência privada para empresa vale a pena?
A resposta é sim, previdência privada empresarial vale a pena, tanto para o funcionário, quanto para a empresa.
Logo, se você dispõe dessa possibilidade na sua empresa, é interessante se informar melhor sobre o funcionamento, e se possível, ter uma assessoria para a tomada de decisão.
É necessário avaliar se o plano disponibilizado é atrativo relativo as taxas cobradas, e principalmente para os planos patrocinados (aqueles que a empresa contribui também) quais as regras de saída, já que é comum ter clausulas para a retirada dos recursos por parte dos funcionários.
Nós aqui do Monefica, oferecemos assessoria para as empresas, auxiliando na parte educacional, fornecer a plataforma de conteúdo, e instruir os funcionários sobre qual a melhor alternativa para aderir ao plano de previdência empresarial.
Nessa página, tem as principais informações sobre o Monefica In Company, a consultoria de educação financeira especializada em empresas.