O que é e como funciona?
Antes de mais nada, sabemos que o cenário econômico atual é complexo, com isso a sofisticação do modelo Wealth Management ganhou destaque em países desenvolvidos.
Esta abordagem holística vai muito além da simples gestão de investimentos, abrangendo um conjunto de serviços personalizados que abordaremos ao longo deste artigo.
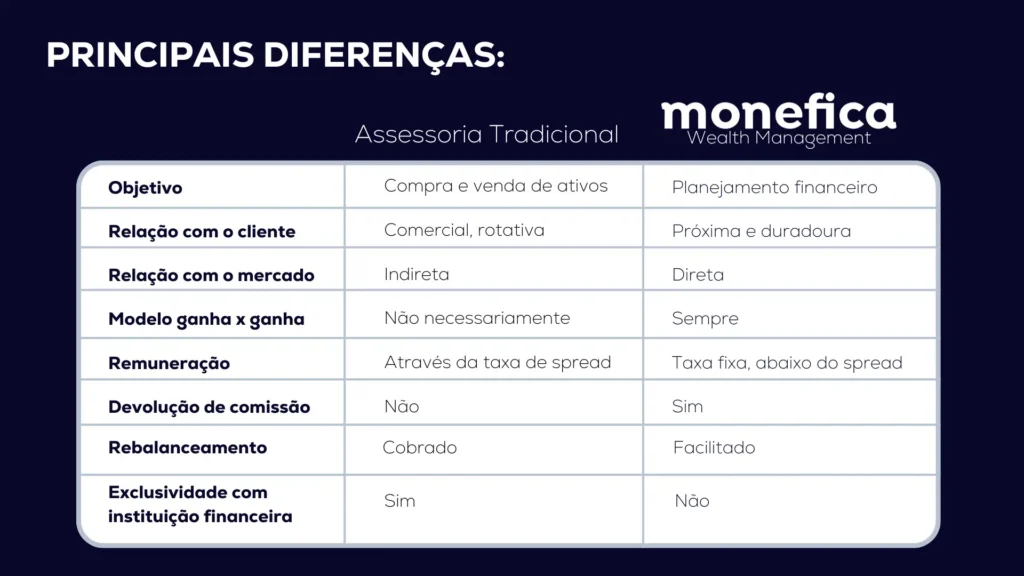
Além disso, no modelo de Wealth Management a remuneração dos gestores acontece através de uma taxa fixa e sem exclusividade com corretoras e bancos. Isso exclui os conflitos de interesse entre o banker e investidor, que frequentemente vemos acontecer na assessoria de investimento e em bancos.
Para mais informações sobre esse modelo de remuneração acesse nosso artigo exclusivo “O que é “fee fixo” e por que vale a pena?“
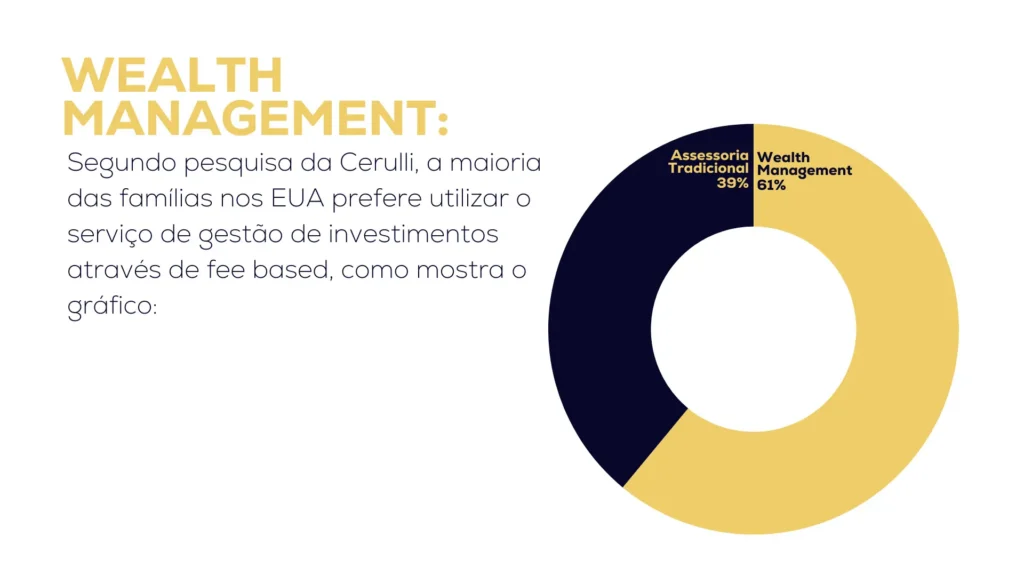
Afinal, o que é Wealth Management?
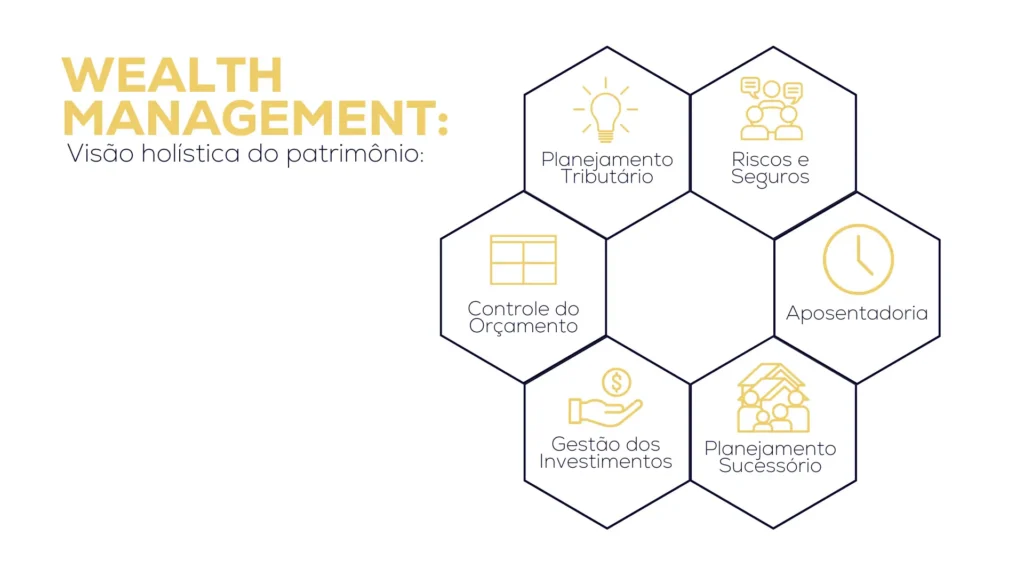
Wealth management (ou gestão patrimonial) é uma prática de gerenciamento de recursos financeiros para indivíduos e famílias. Inclui controle de orçamento, gestão de investimentos, planejamento tributário, planejamento sucessório, gestão de riscos e seguros e projeções para independência financeira e aposentadoria.
Como Funciona a Gestão de Patrimônio?
O processo de gestão de patrimônio começa com uma avaliação abrangente da situação financeira do cliente, incluindo seus objetivos financeiros, tolerância ao risco e situação patrimonial atual. Em seguida, desenvolvemos estratégias de investimento personalizadas, que buscam maximizar os retornos e minimizar os riscos. Os wealth managers também monitoram regularmente as carteiras de investimento e fazem ajustes conforme necessário para garantir que permaneçam alinhadas com os objetivos do cliente.
Veja a seguir como são trabalhadas cada uma das áreas que podem ser ofertadas dentro do planejamento financeiro pessoal:
Controle de orçamento:
Primeiramente, realizamos uma análise das receitas e despesas do cliente, identificando padrões de gastos, áreas de oportunidade de economia e potenciais fontes de fluxo de caixa. Então, desenvolvemos um plano de orçamento personalizado, estabelecendo metas realistas de gastos e poupança, levando em consideração os objetivos financeiros de curto, médio e longo prazo.
Gestão de investimentos:
primeiramente é necessário entender os objetivos financeiros, a tolerância ao risco e o horizonte de investimentos do cliente. Utiliza-se uma abordagem de investimento ativa, ou seja, acompanha-se de perto os mercados e os ativos disponíveis, identificando oportunidades de investimento que se alinham com os objetivos do cliente de forma personalizada. O desempenho da carteira é monitorado regularmente, e o rebalanceamento é feito quando necessário.
Planejamento tributário:
visando minimizar a carga tributária do cliente e maximizar sua eficiência fiscal o serviço de planejamento financeiro pessoal analisa cuidadosamente a situação tributária do cliente. Então, desenvolvemos estratégias personalizadas considerando mudanças na legislação, melhor estrutura patrimonial, alocações de ativos, entre outros. Além disso, o planejador trabalha em colaboração com profissionais de outras áreas como: contadores e advogados.
Para conhecer uma das estratégias de redução de carga tributária, acesse nosso artigo: “Como pagar menos imposto de renda com previdência privada“
Planejamento sucessório:
com base nos desejos do cliente em relação à transferência de seu patrimônio, o planejador desenvolve estratégias personalizadas e eficientes. Essas podem incluir a criação de testamentos, estruturas Offshore, trusts, procurações, diretrizes de saúde entre outros instrumentos legais. O objetivo dessa etapa é garantir a eficiência da transferência de ativos e a proteção dos interesses do cliente e de seus beneficiários. Além disso o planejador pode oferecer orientação relacionadas a impostos de herança e doações e questões de liquidez.
Uma estratégia muito utilizada dentro do planejamento sucessório é a criação de empresas offshore, para saber mais sobre esse assunto, acesse: “O que é e como funciona uma Offshore?“
Gestão de riscos e seguros:
planejador e cliente trabalham em estreita colaboração afim de avaliar os riscos que podem afetar a situação financeira e patrimonial do investidor. Afinal, é nesse ponto que o investidor pode colocar todo o acúmulo e zelo pelo patrimônio que foi conquistado durante anos “por água abaixo”. A partir daí, desenvolvemos estratégias para mitigar esses riscos de forma eficaz, o que pode incluir a compra de uma variedade de produtos, como seguro de vida, saúde e propriedade, além da diversificação de investimentos e alocação de ativos.
Aposentadoria:
o planejamento de aposentadoria ou o chamado plano de independência financeira, começa com uma análise das metas do cliente, considera-se a idade desejada para se aposentar, o estilo de vida desejado e as possíveis fontes de renda durante os anos de aposentadoria. Então, o planejador avalia as opções de aposentadoria, como planos de previdência privada, planos patrocinados pelo empregador, acúmulo de patrimônio e traça um plano para execução.
Em nosso site você encontra um “Simulador de independência financeira“, onde pode-se ter uma base para o plano de aposentadoria.
Qual a Diferença entre Wealth Management e Assessoria de Investimento?
Em primeiro lugar, a principal diferença entre assessoria de investimentos e wealth management é que os assessores são remunerados pelos produtos que ofertam aos clientes. Isso pode gerar conflito de interesses, já que nem sempre o produto que oferece maior comissionamento é o mais adequado para a carteira do cliente. Além disso o foco principal dos assessores de investimento se limita a compra e venda de ativos.
Por outro lado, o modelo de wealth management tem visão holística do patrimônio e os gestores são remunerados através de uma taxa fixa, previamente acordada. Essa remuneração independe da estratégia e dos produtos alocados na carteira do cliente.
Consideramos diversos fatores que podem aprimorar a gestão do seu patrimônio, identificando necessidades e objetivos, minimizando riscos e maximizando oportunidades.
Family Office ou Wealth Management: Qual a Diferença?
Existe ainda um outro questionamento comum: qual a diferença entre o serviço de wealth management e um family office? Existem algumas diferenças importantes entre esses dois modelos.
O Family Office é uma complementação ao serviço de Wealth Management, que incluem os serviços de planejamento financeiro citados acima: controle de orçamento, gestão de investimentos, planejamento tributário, planejamento sucessório, gestão de riscos e seguros e o planejamento de independência financeira e aposentadoria.
Wealth Management: uma nova referência para os investidores brasileiros
Em um cenário financeiro de constante transformação, marcado por incertezas do mercado e pelos avanços tecnológicos, o modelo de Wealth Management surge como uma nova referência para gestão de patrimônio e investimentos para famílias menos endinheiradas como costumava ser no passado.
Ao oferecer um trabalho personalizado com as necessidades dos clientes que vai muito além da mera sugestão: “aloca aqui, compra ali,..”, o Wealth Management somados aos serviços de planejamento financeiro pessoal, desempenha um papel de liderança na transformação do mercado de gestão financeira.
Como costumamos dizer, o modelo de atendimento do gerente de banco é a versão 1.0, o assessor de investimento da corretora é a versão 2.0 e, agora, o modelo independente de carteira administrada se transforma na versão 3.0.
A visão holística, o alinhamento de interesse entre o investidor e o alocador de seus recursos, permitem que os investidores alcancem seus objetivos financeiros e pessoais a longo prazo.